野生動物との交通事故は自動車保険で補償される?事故が起きた場合の対処法も解説
2026年10月29日
野生動物のロードキル(道路上でお車との衝突などにより、野生動物が死亡する事故)は、年間10万件以上発生しています。国土交通省によると、2024年度のロードキル件数は国道で7.6万件※1、高速道路で5.1万件にものぼります※2。
地域によっては熊や鹿と衝突する交通事故が増えているところもあり、「野生動物との事故による損害は自動車保険で補償されるのか」と不安に感じている方もいるのではないでしょうか。
本記事では、野生動物との交通事故が原因でお車に損害が生じた場合や人がケガをした場合に、自動車保険でどのような補償が受けられるのかを解説します。また、野生動物との交通事故が起きてしまった場合の対処法もあわせて紹介します。
出典:国土交通省「落下物処理の実施状況(令和6年度)」
出典:国土交通省「高速道路会社の落下物処理件数(令和6年度)」
野生動物との交通事故で自動車保険は使える?
動物は、民法上は「物」として扱われます。野生動物には所有者がいないため、衝突しても損害賠償を請求する相手方が存在しません。そのため、野生動物との交通事故は、自動車保険においては単独事故(自損事故)として扱われるのが一般的です。
自動車保険には自賠責保険(強制保険)と自動車保険(任意保険)の2種類がありますが、自賠責保険(強制保険)で補償されるのは、交通事故などにより他人を死傷させた場合の「人身事故」に対する損害賠償のみであり、野生動物との交通事故の場合は補償範囲には含まれません。
そのため、野生動物との交通事故が原因でお車に損害が生じた場合や、運転者・同乗者がケガをした場合などには、自動車保険(任意保険)を使用することになります。
自動車保険(任意保険)は、保険会社によって補償の範囲が異なります。いざというときのために、ご契約されている自動車保険(任意保険)では、単独事故(自損事故)を起こした場合に補償の対象となるかを確認しておくと安心です。
ご自身のお車が損害を受けた場合
交通事故などでご自身のお車に損害が生じた場合に、修理費などを補償する保険として車両保険があります。例えば東京海上ダイレクト(以下、当社)の自動車保険には、補償範囲が広い「一般」と、補償範囲を限定する代わりに保険料を抑えられる「限定」の2タイプの車両保険があります。
野生動物が関係する事故は、大きく分けると「動物と衝突した」場合と、「動物を避けた結果、別の物と衝突した」場合の2パターンがあります。当社の一般タイプはどちらのパターンでも補償されますが、限定タイプについては、例えば「動物を避けた結果、電柱やガードレールに衝突した」という場合の損害は補償されません。
そのため当社の車両保険において、野生動物との交通事故で、「動物と衝突したとき」だけでなく「動物を避けた結果、電柱やガードレールと衝突した」場合など、限定タイプでは補償されないお車の損害にも備えたいなら、一般タイプの車両保険が選択肢となります。
当社の車両保険について、詳しくはこちらをご覧ください。
一般タイプと限定タイプの補償範囲の違いについてもご確認いただけます。
なお、保険会社によってタイプの名称や補償の範囲は異なるため、加入中または検討中の保険会社の商品ページや約款で確認しましょう。
運転者や同乗者がケガをした場合
野生動物を避けようとして電柱に衝突した場合や、熊や鹿などの大型の野生動物と衝突した場合など、状況によっては運転者や同乗者がケガをしてしまうこともあります。
野生動物との交通事故が原因で運転者や同乗者が死傷した場合には、人身傷害保険、搭乗者傷害保険※3、自損事故傷害保険※4で補償されることが一般的です。
| 主な補償 | 補償の内容 |
|---|---|
| 人身傷害保険 | 自動車事故により、ご自身や同乗者が死傷された場合に、実際に生じた損害(治療費など)の額が支払われる「実損払」の保険 |
| 搭乗者傷害保険 | 自動車事故により、ご契約のお車に乗車中の方が死傷された場合に、あらかじめ設定された金額が支払われる「定額払」の保険 |
| 自損事故傷害保険 | 相手方のいない自損事故などにより、ご契約のお車の保有者・運転者または乗車中の方が死傷された場合で、自賠責保険などの保険金が支払われないときに、あらかじめ設定された金額が支払われる「定額払」の保険 |
こちらも保険会社によって名称や補償の範囲は異なるため、加入中または検討中の保険会社の商品ページや約款で確認しましょう。
当社の人身傷害保険について、詳しくはこちらをご覧ください。
人身傷害「搭乗者傷害保険」は一般に用いられる補償名称の一例です。補償・特約名称は保険会社により異なる場合があります。当社では「搭乗者傷害保険」の取り扱いはありませんが、入通院時の補償については「人身傷害保険」にて、入通院の日数が合計5日以上となった場合に、傷害一時費用保険金(10万円)をお支払いします(5日目の入院または通院した日が、事故発生の日からその日を含めて180日以内の場合に限ります)。
「自損事故傷害保険」は一般に用いられる補償名称の一例です。補償・特約名称は保険会社により異なる場合があります。当社では「自損事故傷害保険」の取り扱いはありませんが、「自損事故傷害保険」で補償の対象となる事故については「人身傷害保険」で補償します。
他人の財物に損害を与えたり、歩行者などにケガをさせたりした場合
野生動物を避けようとして、対向車や電柱、ガードレールなどの他人の財物に損害を与えたり、対向車の運転者や歩行者を死傷させたりしてしまった場合は、対人賠償保険・対物賠償保険の補償範囲に含まれます。
| 補償の種類 | 補償の内容 |
|---|---|
| 対人賠償保険 | ご契約のお車の事故により、補償の対象となる方がお車に乗車中の方や歩行者などの他人を死傷させ、法律上の損害賠償責任を負う場合に、保険金が支払われる保険 |
| 対物賠償保険 | ご契約のお車の事故により、他人の財物に損害を与えたりすることで、法律上の損害賠償責任を負う場合に、保険金が支払われる保険 |
なお、野生動物ではなく、他人のペットをはねてしまった場合は、相手方から損害賠償を請求される可能性があります。他人のペットは、「他人の財物」にあたるためです。
相手方への賠償は、自動車保険(任意保険)の対物賠償保険を使うことになりますが、損害賠償責任の額などは個々のケースによって異なります。また、ペットは民法上「物(財産)」として扱われるため、賠償の中心は治療費などの財産的損害となり、慰謝料が認められるかは事案によります。
野生動物との交通事故が起きた場合の対処法
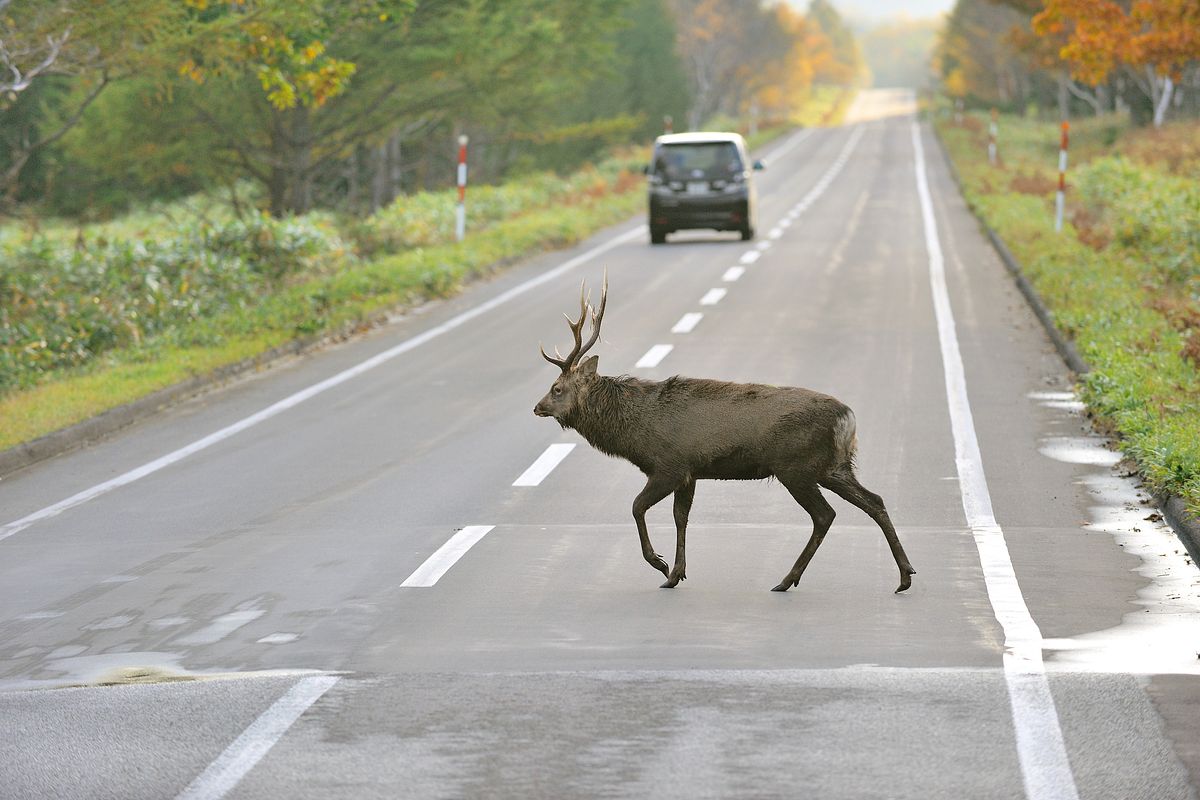
野生動物との交通事故が起きたときも、人命の安全確保と二次的な事故の防止が優先です。基本的な対応は一般的な交通事故と同様で、以下の手順で進めましょう。
- ケガ人がいる場合は救護する
- お車を安全な場所に移動する
- 警察へ届出をする
- 近くに野生動物がいる場合は、道路緊急ダイヤル(#9910)などに連絡し、指示を受ける
- 事故状況を確認・記録する(ドライブレコーダーを搭載している場合は、映像を確認・保存する)
- 保険会社へ事故の連絡をする
野生動物との交通事故の場合も、道路交通法に基づき警察に事故の日時・場所や負傷者の状況などを届け出る義務があります。警察への届出を行わなかった場合、道路交通法違反として罰則の対象となる可能性があります。
自動車保険の保険金請求時に必要となる「交通事故証明書」は、警察への届出を行っていないと発行できないため、事故の届出は必ず行いましょう。
また、二次的な事故を防ぐため、衝突した野生動物の保護や、移動する必要がある場合でも、感染症などのリスクがあるので、素手では触れないようにしましょう。周囲の安全を確認したうえで、道路緊急ダイヤル(#9910)または道路管理者・自治体に連絡して指示を受けてください。
野生動物との交通事故を防ぐためにできる対策
野生動物が突然道路に飛び出してきた場合、急ハンドルや急ブレーキで回避しようとすると、対向車や歩行者、ガードレールとの衝突やお車の横転などにつながる可能性があり、非常に危険です。事故を防ぐために、日頃から以下の点を意識して走行しましょう。
- 「動物注意」の道路標識がある場所ではスピードを落とす
「動物注意」の道路標識を見かけたら、野生動物の急な飛び出しに対処できるように、いつもよりスピードを落として走行しましょう。
- 事前に外出先の道路情報を確認する
旅行などで慣れていない地域に行くときは、あらかじめ道路情報を確認しておくことも大切です。野生動物との交通事故が多い地域では、事故発生場所がわかるマップを公開している場合があります。
- 夜間はハイビームで遠くまで見通しを確保し、野生動物の飛び出しに備える
夜間は視界が限られるため、ハイビームで遠くまで見通しを確保し、万一の野生動物の飛び出しに備えましょう。対向車や先行車がいる場合はロービームに切り替えるなど、周囲に配慮しながら使用してください。
まとめ
野生動物との交通事故では、動物と衝突してお車が損害を受けたり、ご自身や同乗者がケガをしてしまったりする場合もあります。「人身事故」に対する損害賠償を補償する自賠責保険(強制保険)では、野生動物との交通事故による損害は補償されないため、自動車保険(任意保険)での備えが必要です。
自動車保険(任意保険)に加入している方は、もしもの事態に備えて補償内容を確認・見直しておきましょう。野生動物との交通事故は珍しいことではないため、万一に備えて事故時の対応を知っておくことも大切です。
監修:竹国 弘城
1級FP技能士・CFP®
RAPPORT Consulting Office
(ラポール・コンサルティング・オフィス)代表。名古屋大学工学部機械・航空工学科卒業。証券会社、生損保代理店での勤務を経て、ファイナンシャルプランナーとして独立。お金に関する相談や記事の執筆・監修を通じ、自身のお金の問題についてみずから考え、行動できるようになってもらうための活動をおこなう。ミニマリストでもあり、ミニマリズムとマネープランニングを融合したシンプルで豊かな暮らしを提案している。
資格情報: 1級ファイナンシャル・プランニング技能士、日本FP協会会員(CFP®)