自損事故(単独事故)は自動車保険で補償される?起こしたときの対応や等級への影響を解説
2024年8月9日(2026年8月31日更新)

自損事故とは相手方がいない事故のことで、単独事故とも呼ばれます。例えば、バックしていて電柱にぶつけた、自宅ガレージに駐車しようとして壁にこすってしまったといったケースなどが、自損事故に該当します。
自動車保険といえば相手方のある事故への備えというイメージが強く、ご自身が起こした自損事故は自動車保険で補償されるのか、疑問に思われる方もいるでしょう。
本記事では、自損事故の概要とともに自動車保険で補償されるかどうかを紹介します。また、自損事故を起こしたときの等級への影響もあわせて解説します。
自損事故(単独事故)とは?

自損事故は相手方のいない、ご自身に100%の過失がある事故で、単独事故とも呼ばれます。
例えば、ガードレールや電柱、お店の看板、他人の家の塀などへの衝突、山道を走行中の崖からの転落などが自損事故にあたります。
自損事故の場合でも直ちに警察への届出が必要です。
お車の事故による損害は、任意で加入する自動車保険の他、必ず加入が必要な自賠責保険でも補償されます。しかし、自賠責保険は人身事故の被害者の救済を目的としているため、相手方がおらず、他人を死傷させない自損事故は自賠責保険では補償されません。
自損事故(単独事故)は自動車保険で補償される?

前述の通り、自賠責保険では運転者ご自身のケガや物の損害は補償されません。ご自身や同乗者のケガによる治療費や、他人のモノを壊してしまった場合の修理費などによる経済的負担が気になる方もいるでしょう。
任意の自動車保険に加入していれば、自損事故への補償を受けられる可能性があります。しかし、補償されるかどうかは契約内容によって異なるため、いざというときのために、自損事故を起こしたときの補償について確認しておくと安心です。
それでは、自損事故を起こした場合に、任意の自動車保険で受けられる主な補償を紹介します。
自損事故(単独事故)での人に対する補償
相手方のいない自損事故でも、ご自身や同乗者がケガを負う可能性はあります。自損事故で運転者や同乗者が死傷した場合には、人身傷害保険、搭乗者傷害保険※1、自損事故傷害保険※2から補償を受けられることが一般的です。
| 主な補償 | 補償の内容 |
|---|---|
| 人身傷害保険 | 自動車事故により、ご自身や同乗者が死傷された場合に、実際に生じた損害(治療費など)の額が支払われる「実損払」の保険 |
| 搭乗者傷害保険 | 自動車事故により、ご契約のお車に乗車中の方が死傷された場合に、あらかじめ設定された金額が支払われる「定額払」の保険 |
| 自損事故傷害保険 | 相手方のいない自損事故などにより、ご契約のお車の保有者・運転者または乗車中の方が死傷された場合で、自賠責保険などの保険金が支払われないときに、あらかじめ設定された金額が支払われる「定額払」の保険 |
補償・特約名称や取り扱いは保険会社・契約内容により異なる場合があるため、自損事故の際にどの補償を受けられるのか、ご自身の契約内容を確認しておきましょう。
「搭乗者傷害保険」は一般に用いられる補償名称の一例です。補償・特約名称は保険会社により異なる場合があります。東京海上ダイレクト(以下、当社)では「搭乗者傷害保険」の取り扱いはありませんが、入通院時の補償については「人身傷害保険」にて、入通院の日数が合計5日以上となった場合に、傷害一時費用保険金(10万円)をお支払いします(5日目の入院または通院した日が、事故発生の日からその日を含めて180日以内の場合に限ります)。
「自損事故傷害保険」は一般に用いられる補償名称の一例です。補償・特約名称は保険会社により異なる場合があります。当社では「自損事故傷害保険」の取り扱いはありませんが、「自損事故傷害保険」で補償の対象となる事故については「人身傷害保険」で補償します。
自損事故(単独事故)でのモノに対する補償
自損事故を起こすと、ご自身や同乗者にケガはなくても、乗っていたお車や壊してしまったモノの修理費が必要です。自損事故によるお車や他人のモノへの損害は、自動車保険の車両保険と対物賠償保険で補償されます。
| 主な補償 | 補償の内容 |
|---|---|
| 車両保険 | 衝突、接触などの事故によりご契約のお車に生じた修理費などを補償する保険 |
| 対物賠償保険 | ご契約のお車の事故により、相手方のお車や電柱などを壊してしまい、法律上の損害賠償責任を負う場合に、修理費などをお支払いする保険 |
原則として物損事故となる自損事故では、どちらの補償も頼りになります。車両保険は任意で付帯する補償ですが、大切なお車を守るためにも加入しておくのがおすすめです。
ただし、車両保険には基本となる一般タイプの他、限定タイプやエコノミー型、車対車+Aなどと呼ばれる補償を限定したプランもあります。
自損事故によるお車の損害に備えたい場合は、契約している車両保険の補償範囲を確認しておきましょう。
自損事故(単独事故)を起こしたときの対処法

自損事故を起こしてしまったら、相手方のいない事故であっても、事故直後の対応が大切です。自損事故を起こしたあとに取るべき対処について順を追って紹介します。
手順①ケガ人を救護する
事故現場ではケガ人の救護が最優先です。ご自身や同乗者がケガを負っているなら、安全を確保したうえで、救急車を呼びます。出血があるならハンカチなどで止血する、軽いケガならご自身で病院に連れていくなど、臨機応変に対応します。
手順②お車を安全な場所に移動させる
お車を路肩などの安全な場所に移動させて、危険防止措置をとりましょう。
例えば、事故後は以下のような危険な状況となっていることがあります。
- 事故の衝撃で車体の一部や部品が破片となって周囲に飛び散っている
- お車の停止位置が後続車の通行を妨害する
こうした事故直後の状況を放置することは、二次被害を招く恐れがあり危険です。また、危険防止措置は道路交通法に定められている法律上の義務です(道路交通法第72条)。
周囲の状況をよく確認してから破片などの除去、発炎筒・三角停止板の設置、後続車の誘導などの危険防止措置を行いましょう。
手順③警察へ届け出る
交通事故を起こした事実を警察に届け出ます(道路交通法第72条)。負傷者がいない場合や、物損が軽微な場合でも、警察に届け出ましょう。
警察へは、主に次のような内容を伝えます。
- 事故の場所や日時
- 損壊物の有無
- ケガ人がいればケガの程度
報告時に警察から何か指示があれば、指示に従って行動してください。
また、交通事故が発生したことを証明する書類として交付される交通事故証明書は、警察への届出のない事故については発行されません。事故にあった際は、必ず警察へ届け出をしておきましょう。
手順④相手方の情報を確認する
ガードレールや電柱、お店の看板、他人の家の塀など、自損事故で他人のモノを壊してしまったら、所有者を確認のうえ、氏名・住所・連絡先などを聞いてメモなどで残しておきます。
停車中のお車にぶつけてしまったときなど、他人のお車に損害を与えた場合には、相手方のお車の登録番号(車両ナンバー)も確認します。
当事者間で賠償に関する約束や念書の取り交わしはせず、保険会社の担当者へ相談するようにしましょう。
手順⑤事故の状況を記録する
保険会社に事実を正確に伝えられるように、事故の状況を記録しておくと便利です。スマートフォンで写真を撮り、事故の発生状況や被害状況、現場の見取り図などのメモを残しましょう。また、目撃者がいるときは、氏名や住所、連絡先を聞いておきます。
ドライブレコーダーの映像があれば、客観的に事故の状況を判断するのに役立つので、データは保存しておきましょう。
手順⑥保険会社に連絡する
契約中の自動車保険の保険会社に事故を連絡します。
保険会社や契約内容により異なりますが、多くの自動車保険がロードサービスや代車の手配などのサービスを提供しているため、必要に応じて利用しましょう。
契約者などからの連絡を受け、保険会社の事故対応が始まります。事故担当者が事故の状況確認や必要書類の準備をサポートするため、保険金請求のお手続きに不安がある場合も安心です。
自損事故を起こした直後は体に異常がなくても、あとから痛みが出てきて、治療が必要になることがあります。事故直後にケガなどの自覚がなくても、念のため医療機関の受診を検討しましょう。
自損事故(単独事故)で自動車保険を使った場合、等級はどうなる?

等級は、保険料の割引率や割増率に影響し、等級が上がるほど保険料が安くなる仕組みです。1年間無事故なら翌年に一つ上がり、割引率が高く(保険料は安く)なります。
自損事故で車両保険・対物賠償保険・自損事故傷害保険のいずれかを使った場合、原則3等級ダウン事故に該当し、翌年以降の保険料が高くなる可能性があります。一方、例えば人身傷害保険や搭乗者傷害保険のみを使った場合は一般的にノーカウント事故となり、翌年の等級は下がらず、保険料への影響はありません。
ここでは、3等級ダウンにつながる補償(車両保険・対物賠償保険・自損事故傷害保険)と等級・事故有係数適用期間の関係について説明します。
車両保険や対物賠償保険、自損事故傷害保険は3等級ダウンにつながる
自損事故で自動車保険を使うと、補償の種類によっては3等級ダウンし、翌年以降の保険料が高くなる可能性があります。
自動車保険には契約ごとにノンフリート等級別料率制度が設定されていて、初めて自動車保険を契約する時点で6等級からスタートします。
なお、2台目以降のお車を購入したときやご家族がお車を購入したときなどで一定の条件を満たした場合には、セカンドカー割引が適用され、7等級からのスタートとなります。
等級は、保険料の割引率や割増率に影響し、等級が下がるほど保険料が割増される仕組みです。1年間無事故なら翌年に一つ上がり、割引率が高くなります。
自損事故でモノへの損害を補償する車両保険や対物賠償保険を使うと3等級ダウンとなり、翌年の保険料が高くなり、事故有係数適用期間も3年加算されます。
事故有係数適用期間とは、事故を起こし保険金を請求した場合に、無事故の方に比べて低い割引率(高い割増率)が適用される期間のことです。事故有係数適用期間が加算されたあとは、1年経過するごとに1年減り、0年となれば無事故の割増引率が適用されます。
事故有係数適用期間について詳しくはこちらをご確認ください。
事故有係数適用期間とは?例として、13等級の契約で3等級ダウン事故が1件あった場合を見てみましょう。翌年以降の等級と事故有係数適用期間の変化は以下の通りです。
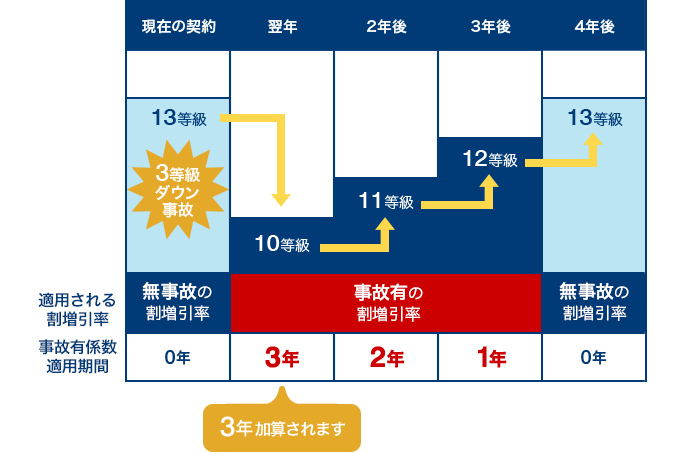
例えば、現在13等級・事故有係数適用期間0年で、3等級ダウン事故が1件あると、翌年は等級が3つ下がって10等級となり、事故有係数適用期間は3年となります。事故有係数適用期間は1年経過するごとに1年ずつ減り、その後等級ダウン事故がなければ、4年後に「無事故」の割引率に戻ります。
一方、ご自身や同乗者のケガを補償する人身傷害保険や搭乗者傷害保険はノーカウント事故となり、保険金を請求しても、翌年の等級・事故有係数適用期間の算出においては、事故がなかったものとして取り扱います。そのため、保険を使っても翌年の等級は一つ上がります。
ただし、自損事故傷害保険は人身傷害保険と同じようなケガの補償でありながら、3等級ダウン事故に該当するため注意が必要です。
事故で保険を使うかどうか迷う場合、支払われる保険金の額と、翌年以降の保険料の増加分を比較することは、保険を使うかどうかを判断するうえでの一つの目安になります。ただし、等級や事故有係数適用期間の取り扱いについては、保険会社によって異なる場合があるため、詳細は加入している保険会社にご確認ください。
自損事故(単独事故)の修理費、保険を使うか迷ったら
車両保険を使うと、翌年以降の等級が下がり保険料が高くなる場合があります。そのため、支払われる保険金の額と、車両保険を使った場合の翌年以降の保険料の増加分を比較することは、車両保険を使うかどうかを判断するうえでの一つの目安になります。
例として、現在の等級が10等級・事故有係数適用期間が0年、自損事故によりご自身のお車に20万円の修理費が発生するケースを想定してみます(免責金額は0円とします)。
自損事故で車両保険を請求する場合は3等級ダウン事故に該当するため、車両保険を使った場合、翌年の等級は7等級に下がり、事故有係数適用期間は3年となり、3年間は「事故有」の割増引率が適用されます。
この場合、支払われる保険金の額(20万円)と、翌年以降3年間の保険料の増加分を比較することが、車両保険を使うかどうかを判断する一つの目安になります。
なお、翌年以降の保険料の概算見積もりは、保険会社や代理店に依頼して出してもらうとよいでしょう。
まとめ

相手方のいない自損事故(単独事故)では、自賠責保険で運転者ご自身のケガやお車の損害は補償されないため、任意の自動車保険で備えることが大切です。任意の自動車保険に加入していれば、人のケガやモノへの損害が補償される可能性があります。
補償範囲は契約内容によって異なるため、自損事故のときにどのような補償を受けられるのか、ご自身の契約内容を確認しておきましょう。
また、自損事故で車両保険、対物賠償保険、自損事故傷害保険などを使うと翌年の等級が下がり、保険料が高くなる可能性があるので注意が必要です。支払われる保険金の額と、翌年以降の保険料の増加分を比較することも、保険を使うかどうかを判断する一つの目安になります。
監修:竹国 弘城
1級FP技能士・CFP®
RAPPORT Consulting Office (ラポール・コンサルティング・オフィス)代表。名古屋大学工学部機械・航空工学科卒業。証券会社、生損保代理店での勤務を経て、ファイナンシャルプランナーとして独立。お金に関する相談や記事の執筆・監修を通じ、自身のお金の問題についてみずから考え、行動できるようになってもらうための活動をおこなう。ミニマリストでもあり、ミニマリズムとマネープランニングを融合したシンプルで豊かな暮らしを提案している。
資格情報: 1級ファイナンシャル・プランニング技能士、日本FP協会会員(CFP®)